
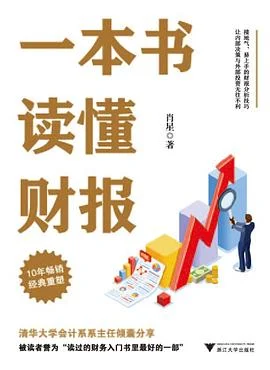
一、书籍档案
| 书名 | 一本书读懂财报(第三版) | ||
| 作者 | 肖星 | ||
| 译者 | 无 | ||
| 出版社 | 浙江大学出版社 | 出版时间 | 2022年7月 |
| ISBN | 9787308224734 | 定价 | 58.00元 |
| 豆瓣评分 | 8.8分(1212人评价) | 微信读书 | 90.9%(5524人点评) |
二、全书概要
这本书的论证主线:财报不是一堆枯燥数字,而是一套可以读懂的”企业经营语言”——学会它,你就能从数字里看见企业的真实状况。全书从三张报表讲起:资产负债表回答”企业有多少家底”,利润表回答”企业赚了多少钱”,现金流量表回答”钱到底流进流出多少”,再把三张表之间的勾稽关系打通,教会读者从”三表联动”里识别企业真实经营状态。之后进入财务分析实战:盈利能力、偿债能力、营运能力、成长性怎么算、怎么看,最后落到”如何用财报判断一家企业值不值得投、能不能合作”。每一章都在回答同一个问题:这张报表上的数字,到底在说什么?
三、颠覆你认知的三个地方
- 利润高不等于赚到钱,利润表会”说谎”。收入确认、折旧方法、减值计提都可以”调节”利润——账面利润和真实现金流,常常是两回事。
- 三张报表不是独立的,是一体的。肖星反复强调:单看任何一张表都会被骗,只有把资产负债表、利润表、现金流量表勾稽起来看,才能还原企业真实样貌。
- 资产负债表比利润表更难造假。因为利润表是”流量”可以调节,资产负债表是”存量”要经得起盘点——分析企业时,先看资产负债表往往更可靠。
四、作者真正想说的话
肖星真正想说的是:财报分析不是会计的专利,是每个经营决策者该有的基本功——看不懂报表,就没资格谈”了解企业真实状况”。她反复强调”三表联动、透过数字看经营”:数字是结果,你要看的是数字背后的经营行为。
她的立场非常务实:不追求财务分析的炫技,追求”够用、准确、能落地”——从判断一家企业好坏的实际需求出发,把财务知识讲到非财务人员也听得懂、用得上。
五、值得细读的章节
- 三大报表各自解读的章节:全书地基,资产、利润、现金三张表逐张吃透。
- 关于”三表之间的关系”的章节:把三张表勾稽起来看的部分,全书方法论的核心。
- 财务分析指标部分(盈利能力/偿债能力/营运能力):最实用的工具章节,分析企业必备。
- 末章”用财报判断企业好坏”实战案例:把前面所有知识串起来,最接近真实决策的一段。
六、阅读过程中的感悟
- 读第一遍时,我最大的感受是”原来财报真的能读懂”。以前看年报像看天书,被各种术语劝退。肖星的讲法是从”这张表在回答什么问题”切入,而不是从科目定义切入——我突然发现,资产负债表、利润表、现金流量表,本质上是三个不同视角在讲同一家企业的故事。
- 读到”利润表会骗人”,我特意去翻了几家上市公司的年报验证。果然发现有的公司利润很好看、现金流却很紧张——书里说的”利润是观点,现金是事实”在这几份报表上得到了活生生的印证。那一刻我彻底理解了为什么说”看财报不能只看利润”。
- 最受用的是”三表联动”那部分。以前我看报表是一张一张孤立地看,肖星教我把三张表拼起来看:资产从哪里来、利润有没有变成现金、借的钱打算怎么还。用这个方法重新分析了一家公司,第一次有了”从数字里看见经营”的感觉——这种通感,比记住任何指标都值钱。
- 读财务分析指标那几章,我边读边拿自己公司的小账本试。算完毛利率、周转率、负债率,很多平时”凭感觉”的判断第一次有了数字支撑。书里那些指标不是用来考试的,是用来帮你在决策前”校准直觉”的——这个用法,让我对财务工具的态度从”敬畏”变成了”随身携带”。
- 读完最大的转变:作为管理者,我现在谈任何业务决策都会先过一遍”财务视角”——这事对资产、利润、现金三张表分别意味着什么?它可能改变的不是我算账的方式,是我做判断的方式。
七、这本书应该怎么读
- 第一遍通读,建立三张表的框架。别纠结细节,先把”每张表回答什么问题、三张表怎么勾稽”这条主线走通。
- 第二遍带着一家真实公司年报读。读完一章、翻对应年报、做一次练习——技能类书籍的唯一正确读法。
- 重点关注实战案例章节。把肖星分析企业的步骤记下来,形成自己的检查清单。
- 适合财务初学者、投资人、管理者、创业者、以及所有需要”看数据做判断”的人读。有专业会计基础的人可直接看分析章节,纯零基础的人从第一页读起也不难。
八、读前决策
本书是一部进行财报解读、财务分析的经典著作,自2014年首次出版以来,常年占据畅销书榜单,受到读者的如潮好评,影响了无数财务行业初学者、投资人和企业管理层,被誉为“读过的财务入门书里最好好的一部”。
全书从解读资产负债表、利润表、现金流量表三大财务报表和它们之间的关系出发,为读者搭建财务报表骨架,剖析财务数据背后的秘密。读完本书,财务行业初学者将轻松掌握财务分析的方法与技巧,投资人能轻松判断企业的价值,企业管理者能轻松看穿企业的管理效率、盈利能力、抗风险能力和未来发展前景。
10年畅销,经典重塑。第三版改写了全部案例,新的案例将更加贴合本书的财务分析框架,使本书教授的财务分析方法更加好用、更易上手。
肖星,清华大学经济管理学院教授、会计系主任,清华大学全球私募股权研究院执行院长,曾获得北京市师德先锋称号、清华大学“良师益友”奖、清华大学年度教学优秀奖。在MOOC平台讲授《财务分析与决策》课程,在喜马拉雅平台讲授《肖星的财务课》课程。兼任全国会计专业硕士学位教育指导委员会委员、教育部会计专业教学指导委员会委员。其主要研究领域为财务分析、财务管理、公司治理和资本市场会计问题,文章发表于一系列国内和国际顶尖学术期刊,有著作《上市公司财务问题及分析》和译著《财务报表分析:估值方法》。
再版序
推荐序
自序
引言 会计是什么?
资产负债表:企业的照相机
◎ 在会计眼中,企业都在忙些什么?
◎ 流动资产包含哪些项目?
◎ 非流动资产包含哪些项目?
◎ 孤立的资产怎么组成鲜活的企业?
◎ 资产如何计价?
◎ 历史成本有哪些含义?
◎ 哪些概念容易与资产混淆?
◎ 有多少负债要还?
◎ 股东都有些什么权益?
◎ 资产负债表透露了什么信息?
利润表:企业的摄像机
◎ 获取利润的第一步是什么?
◎ 获取利润的第二步是什么?
◎ 获取利润的第三步是什么?
◎ 获取利润的第四步是什么?
◎ 获取利润的最后一步是什么?
◎ 第二张财务报表是什么?
财务报表的诞生和内在逻辑
◎ 成立新公司,要做的第一件事是什么?
◎ 生产成本在哪里?
◎ 为什么会有人做赔本的买卖?
◎ 固定成本搞出了什么“乱子”?
◎ 销售活动对财务报表有什么影响?
◎ 研发支出对财务报表产生了什么影响?
◎ 财务报表是怎样诞生的?
◎ 资产负债表与利润表之间有什么关系?
解剖现金流量表
◎ 现金流量表的真相是什么?
◎ 一家公司的现金是怎样流入和流出的?
◎ 现金流量表为什么存在?
◎ 现金流量表是怎样产生的?
活用三张报表,打通财务数据经脉
◎ 为什么每家企业都需要这三张财务报表?
◎ 银行家和投资人最爱哪张报表?
◎ 收购一家公司时,资产和负债谁更“危险”?
◎ 怎么做同型分析?
◎ 怎样用比率分析企业的盈利能力?
◎ 一家公司的营运能力怎么样?
◎ 一家公司的短期偿债能力怎么样?
◎ 一家公司的长期偿债能力怎么样?
找出影响财务数据的因素
◎ 影响财务数据的因素有哪些?
◎ 行业大环境对企业产生了什么影响?
◎ 造纸行业和家电行业有多大差异?
◎ 行业差异如何影响造纸企业和彩电生产企业的财务数据?
◎ 造纸企业的财务数据经历了怎样的动态变化?
◎ 彩电生产企业的变化趋势是怎样的?
◎ 战略定位和执行能力如何影响企业的财务数据?
怎样的公司才算是好公司?
◎ 好公司是什么样的?
◎ 衡量企业投资资本回报率的及格线是什么?
◎ 投资资本成本怎么算?
◎ 什么是赚钱?
◎ 企业靠什么赚钱?
◎ 股东提高收益得靠什么?
给自己的公司照镜子
◎ 这是一家怎样的企业?
◎ A公司怎样一步步输掉营业成本?
◎ A公司怎样在三项费用上落了下风?
◎ A公司的总资产周转率为什么会被“秒杀”?
◎ 未来的A公司会变成什么样?
控制风险的要诀
◎ 健康企业的现金流有哪些特征?
◎ 各种现金流都为正的企业是不是好企业?
◎ 投资活动现金流为负的企业要关注什么?
◎ 只有健康经营活动现金流的企业是好还是坏?
◎ 经营活动现金流为负的企业怎么样?
◎ 三张报表之间有何关联?
◎ 为什么利润表通常比现金流量表更重要?
◎ 什么情况下现金流量表比利润表重要?
◎ 什么样的公司更应该关注现金流?
◎ 什么样的公司更关注利润?
◎ 利润和现金流究竟哪个更重要?
结语
◎ 财务分析应用在哪些领域?
◎ 在企业内部决策中该如何应用财务数据?
◎ 在企业投资决策中如何应用财务数据?


评论0