
一、书籍档案
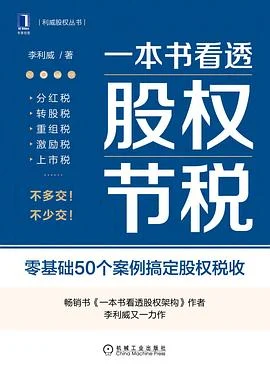
| 书名 | 一本书看透股权节税:零基础50个案例搞定股权税收 | ||
| 作者 | 李利威 | ||
| 译者 | 无(中文原创) | ||
| 出版社 | 机械工业出版社(利威股权丛书) | 出版时间 | 2022年6月 |
| ISBN | 9787111705574 | 定价 | 89.00元(平装) |
| 豆瓣评分 | 9.4分(236人评价) | 微信读书 | 92.9%(432人点评) |
二、全书概要
这本书的论证主线:股权设计的一半是法律,另一半是税——同样的股权结构,换一种搭法,税负可能相差几十倍。李利威从零讲起:先建立股权税收的基本框架(自然人股东、法人股东、合伙企业股东三种主体,适用不同的税负规则),再沿着股权全生命周期展开——设立、增资、转让、分红、激励、重组、上市,每个环节都会触发哪些税、怎么筹划才能既合法又节税。全书用50个贴近真实的案例讲解:为什么同样转让股权,有人交20%个税、有人几乎不交税?有限合伙架构在节税上的真正价值是什么?股权激励该用期权、限制性股票还是持股平台?每一章都在回答同一个问题:股权怎么搭、怎么动,才能让税负合法地降到最低、风险可控?
三、颠覆你认知的三个地方
- 同样的股权转让,主体不同税负天差地别。自然人转让股权与法人转让股权适用完全不同的税率——持股主体选错,可能白白多交几十个点的税。
- “节税”不是偷税,筹划必须在交易发生之前。税法是”事后追认”的:交易已发生、发票已开,节税窗口就关了——好的股权设计,是在”还没发生”时就把税算好。
- 有限合伙不是万能的节税神器。李利威坦率拆解:合伙架构有节税优势也有风险(穿透计税、损失承担等),盲目跟风搭架构,可能得不偿失。
四、作者真正想说的话
李利威真正想说的是:税不是财务部门的事,是股权设计的第一性约束——很多老板在公司设立时不懂税,等到转让、分红、上市时才被税”教育”,那时已经来不及了。她反复强调:节税的黄金窗口在”交易发生前”,在”股权结构搭建时”——提前规划,合法省钱;事后补救,处处受制。
她的立场是专业者的审慎:教节税,但反复划清”合法筹划”与”偷逃税”的边界——每一个方案都强调要有商业实质、要经得起税务核查。这种”既要帮你省钱、又守住法律底线”的态度,让这本书在专业圈层口碑极高。
五、值得细读的章节
- 关于”三种持股主体税负对比”的开篇章节:自然人/法人/合伙三种主体怎么交税,全书框架基础。
- 关于”股权转让与分红”的章节:最常见的涉税场景,转股税与分红税怎么筹划。
- 关于”有限合伙与控股公司架构”的章节:四种股权架构的税负比较,架构设计的核心。
- 关于”股权激励与并购重组”的章节:激励税与重组税的实操案例,创业公司与成熟企业都相关。
六、阅读过程中的感悟
- 读”三种持股主体”,我第一次意识到股权里藏着这么大的税差。我以前以为股权就是”股份比例”,税是财务的事。李利威用一张对比表把我震住了:同样是转让股权赚了1000万,自然人持股按20%交个税,公司持股可能先交企业所得税再分……几种主体的最终税负能差出几十个百分点。我立刻想起自己跟朋友合伙开公司时,股权直接记在个人名下——现在回头看,当初如果搭一层架构,未来转让时会省下一大笔。书里那句话我记到今天:股权设计不是在律师楼做的,是在”交税之前”做的。
- 最扎心的是”节税的窗口在交易发生前”。李利威反复说:交易一旦发生、合同一旦签了,税就定了,筹划窗口随之关闭。我立刻想到自己经历过的一次”事后才想起税”的尴尬:股权变更都办完了,才有人提醒”这样转让税很高”——结果只能多交钱、或者冒风险做不规范的”补救”。这本书让我彻底改变习惯:任何涉及股权的动作,第一步先算税,再签字。这个习惯,可能就是未来省下几十万的关键。
- 读”有限合伙不是万能神器”,我对”网上流传的节税技巧”多了一层警惕。市面上很多”财税课”把有限合伙吹成万能节税工具,李利威却坦率地拆台:合伙架构在特定场景确实节税,但也有穿透计税、财产损失无法弥补、未来政策变化等风险——盲目跟风搭架构,可能把简单问题搞复杂。这种”不贩卖焦虑、不吹万能方案”的诚实,让我对整本书都放心了。它教的不只是节税技巧,是一种”先理解规则再动手”的专业态度。
- 最触动我的是她反复强调的”商业实质”。李利威警告:所有节税方案都必须有真实的商业目的,经得起税务核查——没有商业实质的”筹划”,本质就是逃税。我想起一些朋友炫耀的”税务操作”,听完这本书我明白了:那些游走在灰色地带的”技巧”,短期省钱、长期是雷。合法筹划与偷逃税之间,差的不是金额,是”有没有真实业务支撑”。这本书给我的不是钻空子的胆量,是合规的底气。
- 读完最大的感受:这本书把我从”税务小白”带到了”至少知道该问什么问题”的程度。它没有让我变成税务专家,但它让我明白:股权、交易、激励里处处有税,而”不懂”的代价可能高达百万级。我现在做任何股权相关的决定,都会先问三个问题:什么主体持股?什么时候交易?有没有商业实质?这三个问题,就是这本书留给我最好的礼物——它教我的不是省多少钱,是避开多少坑。
七、这本书应该怎么读
- 先读”三种持股主体”,建立税负框架。这是全书钥匙:搞清楚自然人/法人/合伙怎么交税,后面的案例才看得懂。
- 按自己的场景定向读。要转让就看转让章节,要做激励就看激励章节——不必全书一次啃完。
- 案例一定要自己算一遍。50个案例的价值在”算”不在”看”,拿笔把税负差异算出来,印象才深。
- 实操前核对最新法规。本书基于2022年税法,2024年新《公司法》已实施,重大决策务必咨询专业税务师。
八、读前决策
本书作者在股权设计领域从业18年,拥有丰富的股权设计实操经验,通过本书将自己积累的知识体系和点滴心得倾囊相赠,希望填平股权设计领域被专业割裂的鸿沟,进而影响中国股权专业的服务生态。本书以企业生命周期的时间轴为主线,分公司设立、公司扩张、公司收缩、公司上市、公司整合五个部分,介绍如何利用股权架构,实现企业税收安全和低税负目的,用30章内容串联起企业全生命周期所有的股权涉税知识点。书中包含50个企业案例,覆盖6大税种,带你防范纳税风险,降低税负压力。
适读人群 :
财务和税务等从业人员、企业管理者、投资者、创业者、中介机构从业人员
98个股权动作,60个税收陷进,52个节税关键,50个名企实战案例,降低税负,同时防范纳税风险
零基础50个案例搞定股权税收
畅销书《一本书看透股权架构》作者
李利威又一力作
作者李利威是“利威股权”创始人,专注股权咨询18年。本书是其在股权涉税领域实战经验的系统总结。
本书4大特点:
1. 通俗性
全书以公牛集团、三只松鼠、联想控股、吉祥航空等50个真实案例贯穿始终,语言通俗易懂,零基础读者也能读得懂、学得会,非常适合老板和财务共同阅读。
2. 案头书
全书以公司设立—公司扩张—公司收缩—公司上市—公司整合为时间轴,涵盖了企业全生命周期的股权税收知识点。
3. 实操性
全书以指导股权实战为宗旨,每节内容不仅对股权税收知识点进行讲解,还分析了不同商业模式对税负的影响,从而将税务规划融合到商业决策中,是本超级实用的股权税收指南。
4. 严谨性
全书所有知识点均在脚注注明法规依据。
李利威
“利威股权”创始人,专注股权咨询18年。拥有律师、注册会计师、注册税务师执业经历。复旦大学经济学院客座教授。著有畅销书《一本书看透股权架构》《一本书看透股权节税》。
擅长“一次想全、一次做对”的股权设计。在股权架构、股权激励、股改上市、股权融资、股权传承等领域积累了丰富的实战经验。
服务过的企业包括:拉卡拉(300773.SZ)、数字政通(300075.SZ)、亿晶光电(600537.SH)、碧桂园(02007.HK)、联想控股(03396.HK)、韶音科技、佳帮手、千年舟、锐仕方达、福洋生物、细胞治疗集团、乔氏台球等细分赛道头部企业。
“利威股权丛书”总序
前言
第一部分 公司设立
第1章 个人持股直接架构 / 3
1.1 案例1:龙女士投资 / 3
1.1.1 案例背景 / 3
1.1.2 公司分红 / 4
1.1.3 公司转增 / 6
1.1.4 公司注销 / 8
1.1.5 案例小结 / 11
1.2 个人持股直接架构六个后果 / 12
1.3 本章实战思考 / 16
第2章 持股公司间接架构 / 18
2.1 持股公司间接架构简介 / 18
2.1.1 什么是持股公司间接架构 / 18
2.1.2 案例2:来伊份 / 20
2.2 两种股权架构的比较 / 21
2.2.1 案例3:李老板卖股 / 21
2.2.2 两种股权架构的总结 / 23
2.3 本章实战思考 / 24
第3章 有限合伙间接架构 / 25
3.1 有限合伙间接架构基础税政 / 25
3.1.1 有限合伙间接架构简介 / 25
3.1.2 案例4:牛牛合伙 / 26
3.2 转股模式下的税负 / 28
3.2.1 持股非上市公司 / 28
3.2.2 持股上市公司 / 33
3.3 分红模式下的税负 / 36
3.3.1 案例5:掌趣科技 / 36
3.3.2 案例6:开心麻花 / 39
3.4 有限合伙间接架构总结 / 43
3.5 本章实战思考 / 44
第4章 混合型股权架构 / 46
4.1 什么是混合型股权架构 / 46
4.2 案例7:公牛集团 / 47
4.2.1 创始股东池 / 48
4.2.2 家族股权池 / 50
4.2.3 二代传承池 / 51
4.2.4 股权激励池 / 52
4.3 本章实战思考 / 53
第5章 四种股权架构的应用 / 54
5.1 案例8:盐津铺子 / 54
5.1.1 第一阶段:直接持股 / 54
5.1.2 第二阶段:间接持股 / 56
5.1.3 第三阶段:直接持股 / 57
5.2 两次股权架构调整的原因 / 59
5.2.1 直接架构变间接架构 / 59
5.2.2 间接架构变直接架构 / 61
5.3 本章实战思考 / 63
第6章 企业类型如何选择 / 65
6.1 案例9:王者咨询 / 65
6.1.1 企业类型的选择 / 65
6.1.2 所得类型的选择 / 68
6.2 本章实战思考 / 72
第二部分 公司扩张
第7章 资产出资之非货币资产出资 / 75
7.1 案例10:国茂股份 / 75
7.1.1 案例背景 / 75
7.1.2 法律流程 / 77
7.1.3 会计处理 / 79
7.1.4 税务处理 / 80
7.2 本章实战思考 / 88
第8章 股权合作之联姻生子 / 90
8.1 案例11:腾飞智能 / 90
8.1.1 案例背景 / 90
8.1.2 税务处理 / 91
8.2 联姻生子型股权合作总结 / 97
8.3 本章实战思考 / 98
第9章 股权合作之借鸡生蛋 / 99
9.1 房地产项目的借鸡生蛋 / 99
9.1.1 案例12:紫荆花园 / 99
9.1.2 税务处理 / 102
9.1.3 案例小结 / 107
9.2 非房地产项目的借鸡生蛋 / 108
9.2.1 案例13:哆啦游戏 / 108
9.2.2 税务处理 / 110
9.3 本章实战思考 / 112
第10章 债权融资之明股实债 / 113
10.1 案例14:羊宝宝案例 / 113
10.1.1 什么是“明股实债” / 113
10.1.2 “明股实债”税务处理 / 115
10.2 案例15:肥肥养生 / 118
10.2.1 案例背景 / 118
10.2.2 支付的投资收益 / 119
10.2.3 支付的顾问费 / 120
10.3 本章实战思考 / 120
第11章 增资扩股之股权融资 / 121
11.1 增资扩股基本税政 / 121
11.1.1 案例16:吉祥航空 / 121
11.1.2 第一阶段:王均豪货币增资 / 122
11.1.3 第二阶段:投资人货币增资 / 126
11.2 对赌条款涉税处理 / 128
11.2.1 案例17:海富投资 / 128
11.2.2 对赌的司法结论 / 130
11.2.3 对赌的税务处理 / 131
11.3 本章实战思考 / 137
第12章 增资扩股之转增资本 / 138
12.1 留存收益转增 / 139
12.1.1 案例18:尚美家装 / 139
12.1.2 转增税政原理 / 139
12.1.3 居民个人股东 / 140
12.1.4 居民企业股东 / 142
12.1.5 合伙企业股东 / 143
12.2 “资本公积—资本溢价”转增 / 144
12.2.1 案例19:三只松鼠 / 144
12.2.2 居民个人股东 / 147
12.2.3 居民企业股东 / 151
12.2.4 合伙企业股东 / 151
12.3 其他资本公积转增 / 153
12.3.1 案例20:无欢影视 / 153
12.3.2 居民个人股东 / 153
12.3.3 居民企业股东 / 155
12.3.4 合伙企业股东 / 156
12.4 本章实战思考 / 156
第三部分 公司收缩
第13章 资产出售和资产收购 / 159
13.1 案例21:聪聪地产 / 159
13.1.1 第一阶段:购买土地使用权 / 159
13.1.2 第二阶段:清算 / 163
13.2 案例22:万科并购 / 164
13.3 本章实战思考 / 165
第14章 股权退出之个人股东退出 / 167
14.1 案例23:酒仙网络 / 167
14.1.1 案例背景 / 167
14.1.2 税务处理 / 168
14.2 案例24:风云创投 / 174
14.2.1 案例背景 / 174
14.2.2 税务处理 / 175
14.3 本章实战思考 / 180
第15章 股东退出之公司股东退出 / 181
15.1 案例25:联想控股 / 181
15.1.1 案例背景 / 181
15.1.2 税收原理 / 182
15.1.3 揭晓谜底 / 188
15.2 案例26:鱼美饮食 / 188
15.2.1 案例背景 / 188
15.2.2 三种规划思路 / 189
15.3 本章实战思考 / 195
第16章 股东退出之企业注销 / 196
16.1 公司注销 / 196
16.1.1 案例27:麦冬饮料 / 196
16.1.2 公司注销流程 / 197
16.1.3 清算所得税 / 199
16.2 合伙企业注销 / 203
16.2.1 案例28:周大生 / 203
16.2.2 合伙企业注销流程 / 205
16.2.3 税务处理 / 205
16.3 本章实战思考 / 207
第17章 企业重组之合并分立 / 208
17.1 公司合并 / 208
17.1.1 案例29:火火集团 / 208
17.1.2 子公司变分公司 / 209
17.1.3 合并的税务处理 / 210
17.2 公司分立 / 215
17.2.1 案例30:长龄液压 / 216
17.2.2 分立的涉税处理 / 217
17.3 本章实战思考 / 221
第18章 企业重组之资产剥离 / 223
18.1 案例31:五一重工 / 223
18.1.1 案例背景 / 223
18.1.2 资产剥离的四种路径 / 224
18.2 四种模式的税负 / 227
18.2.1 买卖路径税负 / 228
18.2.2 划转路径税负 / 232
18.2.3 投资路径税负 / 238
18.2.4 分立路径税负 / 239
18.3 四种路径的时间成本比较 / 240
18.4 本章实战思考 / 242
第四部分 公司上市
第19章 公司上市之基础税政 / 245
19.1 案例32:梦想公司 / 245
19.2 未上市和已上市公司股东 / 246
19.2.1 转股 / 246
19.2.2 分红 / 247
19.3 跨越上市的股东 / 248
19.3.1 限售股的前世今生 / 248
19.3.2 限售股转让 / 253
19.3.3 限售股分红 / 255
19.4 三类股东税负总结 / 256
19.4.1 个人股东 / 256
19.4.2 公司股东 / 257
19.5 本章实战思考 / 258
第20章 拟上市公司之顶层架构 / 259
20.1 直接架构变间接架构 / 259
20.1.1 案例33:阮氏兄弟改架构 / 259
20.1.2 股权转让方案 / 260
20.1.3 股权投资方案 / 262
20.1.4 增资扩股方案 / 264
20.1.5 阮氏兄弟的选择 / 266
20.2 本章实战思考 / 267
第21章 拟上市公司之底层架构 / 268
21.1 股东翻墙重组 / 268
21.1.1 案例34:蓝天公司 / 268
21.1.2 股东翻墙的四个步骤 / 270
21.1.3 股东翻墙的涉税处理 / 271
21.1.4 股东翻墙小结 / 275
21.2 子公司变孙公司重组 / 275
21.2.1 案例35:煌上煌 / 275
21.2.2 三种架构调整路径 / 277
21.3 本章实战思考 / 280
第22章 拟上市公司之股权代持 / 281
22.1 名义股东为个人 / 282
22.1.1 案例36:思维造物 / 282
22.1.2 税务处理 / 282
22.2 名义股东为公司 / 285
22.2.1 案例37:水星家纺 / 285
22.2.2 税务处理 / 286
22.3 本章实战思考 / 290
第23章 拟上市公司之股份改制 / 291
23.1 个人股东 / 291
23.1.1 净资产折股增加注册资本 / 292
23.1.2 净资产折股不增加注册资本 / 296
23.2 公司股东 / 300
23.2.1?案例38:河北广电 / 300
23.2.2 涉税处理的总结 / 302
23.3 合伙企业股东 / 303
23.3.1?案例39:国科恒泰 / 303
23.3.2 涉税处理的总结 / 306
23.4 本章实战思考 / 306
第24章 公司成熟之股权激励 / 307
24.1 个人直接持股的激励模式 / 307
24.1.1 案例40:东易日盛 / 307
24.1.2 股权激励会计处理 / 308
24.1.3 激励股的转让方:东易天正 / 309
24.1.4 激励股的受让方:30名员工 / 310
24.1.5 激励的标的公司:东易日盛 / 313
24.2 有限合伙间接架构激励模式 / 314
24.2.1 案例41:润阳科技 / 314
24.2.2 标的公司的企业所得税 / 315
24.2.3 激励对象的个人所得税 / 317
24.3 期权模式的股权激励 / 318
24.3.1 案例42:汪汪新材 / 319
24.3.2 期权激励的会计处理 / 320
24.3.3 期权激励的税务处理 / 321
24.4 本章实战思考 / 325
第五部分 公司整合
第25章 企业并购之并购协议 / 329
25.1 并购的含义 / 329
25.2 包税条款 / 331
25.2.1 案例43:太原重型 / 331
25.2.2 包税条款的法律效力 / 332
25.3 过渡期损益条款 / 334
25.3.1 案例44:帝都集团 / 334
25.3.2 什么是“过渡期损益” / 334
25.3.3 过渡期损益的税务处理 / 335
25.4 付款时间条款 / 337
25.4.1 被并购方为公司股东 / 337
25.4.2 被并购方为个人股东 / 338
25.5 本章实战思考 / 340
第26章 企业并购之承债式收购 / 341
26.1 案例45:亿科置业 / 341
26.1.1 案例背景 / 341
26.1.2 税务检查 / 343
26.2 承债条款税务处理 / 343
26.3 本章实战思考 / 345
第27章 企业并购之换股并购 / 346
27.1 以本企业股权支付对价 / 347
27.2 被收购方为个人 / 348
27.2.1 案例46:蓝鼎控股 / 348
27.2.2 换股并购的个税处理 / 350
27.3 被收购方为公司 / 352
27.3.1 案例47:方正证券 / 352
27.3.2 换股并购的企业所得税处理 / 353
27.4 本章实战思考 / 354
第28章 企业并购之股权置换 / 355
28.1 以控股企业股权支付对价 / 355
28.2 案例48:华创合成 / 356
28.2.1 并购方案初稿 / 356
28.2.2 股权置换方案 / 357
28.3 股权置换的税务处理 / 358
28.3.1 幸福的威信制药 / 358
28.3.2 悲伤的华创合成 / 359
28.4 本章实战思考 / 360
第29章 境外架构之纯外资架构 / 361
29.1 纯外资架构分红 / 362
29.1.1 外籍个人取得分红 / 362
29.1.2 境外公司取得分红 / 363
29.1.3 双边税收协定 / 364
29.1.4 多层股权架构 / 365
29.2 纯外资架构转股 / 367
29.2.1 外籍个人转让股权 / 367
29.2.2 境外公司转让股权 / 368
29.3 案例49:亚美大宁 / 370
29.4 本章实战思考 / 374
第30章 境外架构之走出去架构 / 376
30.1 返程投资架构 / 376
30.1.1 什么是返程投资架构 / 376
30.1.2 上市型返程投资架构 / 378
30.1.3 非上市型返程投资架构 / 380
30.2 对外直接投资架构 / 386
30.2.1 案例50:巨轮智能 / 387
30.2.2 三层境外股权架构 / 388
30.3 本章实战思考 / 391
致谢 / 392


评论0