
一、书籍档案
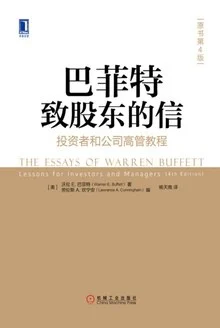
| 书名 | 巴菲特致股东的信(第4版):投资者和公司高管教程 | ||
| 作者 | [美国] 沃伦·巴菲特 / 劳伦斯·A.坎宁安 编 | ||
| 译者 | 杨天南 | ||
| 出版社 | 机械工业出版社 | 出版时间 | 2018年3月 |
| ISBN | 9787111592105 | 定价 | 99.00元(精装) |
| 豆瓣评分 | 8.8分(4461人评价) | 微信读书 | 85.6%(4137人点评) |
二、全书概要
这本书的论证主线:把巴菲特52年致股东信按主题重新组织,系统呈现他关于公司经营与投资的核心思想。全书分九大主题:公司治理(经理人与股东的关系)、财务与投资(股东盈余、内在价值)、投资替代品(债券、优先股、套利)、普通股投资(市场先生、能力圈)、兼并与收购(为什么要买、怎么买)、会计与估值(商誉、利润的真相)、会计操纵(识别做账陷阱)、税务(递延税的力量)、以及伯克希尔的成长史。每一封选信都是一堂”巴菲特方法论”的课:怎么衡量公司价值、怎么看待市场波动、怎么配置资本、怎么识别诚实的经理人。每一章都在回答同一个问题:作为投资者或公司高管,怎么用”生意人”的眼光而不是”炒股人”的眼光,看懂一家公司和一门生意?
三、颠覆你认知的三个地方
- 买股票=买公司的一部分。巴菲特反复强调:你不是在买一张会涨跌的纸,你是在买一门生意——看公司的本质,而不是看股价的波动。这个视角,是价值投资与投机的分水岭。
- 市场先生是来报价的,不是来教你的。巴菲特把市场比作躁郁症患者”市场先生”——他的报价可利用、不可指导。股价下跌不是坏消息,是打折机会。
- 内在价值是”估计值”,不是”计算值”。巴菲特直说:内在价值无法精确计算,只能合理估算——承认模糊的正确,比追求精确的错误更接近投资本质。
四、作者真正想说的话
巴菲特真正想说的是:投资和经营是同一件事——都是”以合理的价格买入优质资产,然后长期持有、让复利工作”。他反复强调两件事:第一,能力圈——只在看得懂的领域出手;第二,长期主义——最好的投资是”买下后能拿十年”的生意。
他的立场是反市场的喧嚣:反对频繁交易、反对追逐热点、反对用会计数字掩盖真相。他相信好生意、好经理人、合理价格三者的结合,会随时间产生复利——而大多数人输给市场的根本原因,是”不想慢慢变富”。
五、值得细读的章节
- 第二章”财务与投资”:股东盈余、内在价值、估值框架,全书核心,投资者必读。
- 第四章”普通股投资”:市场先生、能力圈、长期持有的完整逻辑,价值投资精华。
- 第六章”会计与估值”与第七章”会计操纵”:怎么识破利润的真相、怎么躲开做账陷阱,高管与投资者双重点。
- 第一章”公司治理”:股东、董事、经理人关系的伯克希尔式解法,管理者必读。
六、阅读过程中的感悟
- 读”买股票=买公司”,我把持仓清单翻出来重看了一遍。以前买股票,看的是K线、消息、热度,几乎从没问过”这家公司到底做什么生意、值多少钱”。巴菲特这句话像一盆冷水:你买的是公司的未来现金流,不是代码的涨跌。我试着用”生意人”的眼光重新审视自己的持仓——结果发现一半以上的仓位,我根本说不清它靠什么赚钱。那一刻我明白了自己为什么总是拿不住:你买的时候就没当成生意,跌的时候自然慌。
- 最戳我的是”市场先生”的比喻。以前股价一跌,我就焦虑、想割肉;一涨,就兴奋、想加仓——完全被市场牵着走。巴菲特说市场先生是躁郁症患者,他的报价可利用、不可指导。从那以后,我给自己立了条规矩:市场大跌时,先问”这家公司变差了吗”,而不是”要不要跑”。用这个框架熬过了几次大跌,反而捡到了便宜筹码——原来恐慌和兴奋,都只是市场先生的两个极端报价。
- 读”能力圈”,我做了一件艰难的事:承认自己看不懂。巴菲特说:投资不是竞赛,你只需要在自己的圈子里做对几件事。我盘点了一下,真正能看懂商业模式的公司屈指可数——大部分都是”跟风买的”。我逐渐把仓位收缩到自己真正看得懂的行业,收益率反而稳了。原来承认”不懂”,不是认输,是给自己装上了护城河。
- 最触动我的是他的”诚实”。信里他反复谈自己的错误——买过的烂公司、错过的机会、犯过的判断失误。一个全球首富级的投资者,每年都公开复盘自己的错误,这份诚实让我对”投资”这件事肃然起敬。他让我相信:长期赢家不是不犯错的人,是肯承认错误并从中学习的人——这个态度,比任何技巧都值钱。
- 读完最大的感受:这本书改变的不是我的选股方法,是我的”投资心性”。以前投资是跟市场博弈,读完才明白投资是跟自己的认知和耐心博弈:看懂生意、守住能力圈、给足时间、让复利说话。巴菲特52年的信浓缩成的这472页,讲的不是怎么赚钱,是怎么想清楚”钱这件事”——这两者的差别,决定了你是在投资,还是在赌博。
七、这本书应该怎么读
- 先通读建立框架。财务与投资、普通股投资两章是全书核心,先啃下来建立巴菲特的思维框架。
- 按主题挑读。公司治理、会计操纵、并购等章节可按自己的角色(投资者/高管)选读。
- 配合年报实践。读一章,找一份真实公司年报对照分析——”股东盈余”、内在价值这些概念,要用在真公司上才有感觉。
- 适合投资者、创业者、企业高管、财务从业者,以及所有想建立长期主义价值观的人读。想找”明天就涨的代码”的人会失望;愿意学”慢慢变富”的人,会把它读成案头常翻的书。
八、读前决策
众所周知,巴菲特每年都会亲自执笔给伯克希尔的股东写一封信,迄今已写了52年。每一封致股东信都洋洋洒洒数万言,信中回顾公司业绩、投资策略,还会就许多热点话题表达观点。
1996年,巴菲特授权劳伦斯·坎宁安教授编撰他的信件,并出版了超级畅销书《巴菲特致股东的信》,书中全部文字原汁原味地保留巴菲特第一人称的叙述,将其投资思想与管理智慧分为公司治理、财务与投资、投资替代品、普通股、兼并与收购、估值与会计、税务等主题。从此坎宁安教授成为巴菲特的御用编辑,并得到巴菲特的授权进入伯克希尔进行深度调研采访,并创作姊妹篇《超越巴菲特的伯克希尔》一书,专门论述伯克希尔的经营管理之道。
相较于前三版,第四版保留了原来的架构和哲学,增加了巴菲特最新的年报内容。这些新增的内容被编入了书中的相应篇章,它们有机地融为一体,丝毫不影响读者在阅读过程中获得对于稳健企业和投资哲学的整体印象。为了帮助读者区分书中哪些部分是新增的内容,在书末的“注释”部分标注了这些内容是选自哪些年度的致股东的信件。
20年来,本书四版获得了无数赞誉,但最有价值的莫过于巴菲特本人的评价:“坎宁安做了一项伟大的工作,他整理呈现了我们的理念。这本书比任何一本关于我的传记都要好,如果让我选一本书去读,那必定是这一本。”
沃伦·E.巴菲特(Warren E. Buffett)
伯克希尔-哈撒韦公司 CEO,全球最知名的投资大师,被誉为“股神”。在《福布斯2016全球富豪榜》中,巴菲特排名第二;他也是世界上最知名的慈善家,将自己的绝大部分财富都捐献给慈善事业,被美国人称为“除了父亲之外最值得尊敬的男人”。
劳伦斯·A.坎宁安(Lawrence A. Cunningham)
巴菲特的“御用”编辑。自1996年起协助巴菲特编撰并出版超级畅销书《巴菲特致股东的信》。巴菲特每年写给伯克希尔股东的信都采用第一人称,并由巴菲特本人亲笔撰写;坎宁安负责全书的主题设置与内容整理,他的工作得到巴菲特高度评价,迄今两人已合作《巴菲特致股东的信》至第4版。坎宁安还是乔治华盛顿大学法学院教授,拥有亨利圣乔治塔克尔三世教席,同时担任纽约乔治华盛顿大学法律、经济与金融研究中心主任。他的研究曾发表在哥伦比亚大学、康奈尔大学、哈佛大学等一流名校的研究期刊上。他还经常在《华尔街日报》《金融时报》《纽约时报》上发表专业观点。坎宁安还著有《超越巴菲特的伯克希尔》《向格雷厄姆学思考 向巴菲特学投资》等书。
译者序 巴菲特成功的八字诀——与时俱进,良性循环/杨天南
第3版推荐序 一本渴望已久的书/罗伯特·G.哈格斯特朗
第4版前言
开场白 与所有者相关的企业原则
导言
第1章 公司治理
A.完整公平的信息披露
B.董事会与公司高管
C.企业变化的焦虑
D.社会契约
E.由股东决策的公司捐赠方法
F.公司高管的报酬原则
G.风险、声誉和失察
第2章 财务与投资
A.市场先生
B.套利
C.戳穿标准教条
D.“价值”投资:多余的两个字
E.聪明的投资
F.捡烟蒂和惯性驱使(机构强迫症)
G.生命与负债
第3章 投资替代品
A.三类投资资产
B.垃圾债券
C.零息债券
D.优先股
E.衍生品
F.外汇和国外权益
G.房屋产权:实践和政策
第4章 普通股投资
A.交易的祸害:交易成本
B.吸引正确的投资者
C.分红政策与股票回购
D.拆股与交易活动
E.股东策略
F.伯克希尔公司的资本重构
第5章 兼并与收购
A.错误的动机和高昂的代价
B.合理的股票回购和绿色邮件讹诈式回购
C.杠杆收购(LBO)
D.稳定的收购政策
E.出售企业
F.有选择的买家
第6章 估值与会计
A.伊索寓言和失效的灌木丛理论
B.内在价值、账面价值和市场价格
C.透视盈余
D.经济的商誉vs.会计的商誉
E.股东盈利和现金流谬论
F.期权的估值
第7章 会计诡计
A.会计把戏的讽刺
B.标准的设定
C.股票期权
D.“重组”费用
E.退休福利估计
F.账面盈利的实现问题
第8章 会计政策
A.并购
B.分部数据和会计合并
C.递延税项
D.退休福利
第9章 税务问题
A.公司税负的分配
B.税务和投资的哲学
后记


评论0