
一、书籍档案
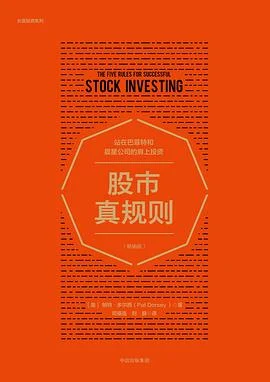
| 书名 | 股市真规则:站在巴菲特和晨星公司的肩上投资 | ||
| 作者 | [美] 帕特·多尔西 | ||
| 译者 | 司福连 / 刘静 | ||
| 出版社 | 中信出版社(长赢投资系列) | 出版时间 | 2018年4月(第3版) |
| ISBN | 9787508686431 | 定价 | 65.00元(精装) |
| 豆瓣评分 | 9.1分(1825人评价) | 微信读书 | 79.6%(1393人点评) |
二、全书概要
这本书的论证主线:投资股票的本质是投资企业——先搞懂一家公司的生意与竞争优势,再谈估值与买卖。多尔西把价值投资拆成一套完整流程:第一,做好功课——用”10分钟测试”快速判断一家公司值不值得深入研究;第二,识别竞争优势——护城河的四个来源(无形资产、转换成本、网络效应、成本优势),并教你判断护城河是否可靠、能持续多久;第三,分析财务健康——从利润表、资产负债表、现金流量表读出公司的真实质地,警惕”财务粉饰”信号;第四,估值——市盈率、市现率、市销率、PEG等估值工具怎么用、什么时候失效;第五,按行业拆解——消费、金融、医药、科技、工业等八大行业的投资逻辑与关键指标。每一章都在回答同一个问题:怎么像专业机构一样,把一家公司”看透”再决定买不买?
三、颠覆你认知的三个地方
- 护城河不是”品牌响亮”,是”对手赚不到钱”。多尔西拆穿直觉陷阱:知名度高的公司未必有护城河——真正的护城河是让竞争对手难以复制的经济优势(转换成本、网络效应、成本优势)。
- 低市盈率不一定是便宜,可能是陷阱。“价值陷阱”:市盈率低可能是因为市场看穿了它的衰败——估值必须建立在”公司质地”之上,不能只看数字。
- 现金流比利润更诚实。利润可以被会计手法修饰,现金流很难——多尔西教你用自由现金流识别”纸面富贵”的公司。
四、作者真正想说的话
多尔西真正想说的是:散户输给机构,不是输在信息,是输在方法——机构有一套系统的公司研究方法,而散户凭消息和直觉。他反复强调:投资的超额收益来自”深入理解少数公司”而非”追逐大量消息”——把功课做足、把护城河看清、把估值算对,价值投资的胜率就会显著提升。
他的立场是职业研究者的严谨:反对投机、反对小道消息、反对把投资当赌博。他不承诺”必赚”,只提供”系统”——像晨星的研究报告一样,把每一步拆解成可重复的流程。这种”研究驱动”的方法论,让这本书成为价值投资者案头最可靠的参考书之一。
五、值得细读的章节
- 关于”竞争优势/护城河”的核心章节:无形资产、转换成本、网络效应、成本优势四大来源,全书精华。
- 关于”财务分析”的章节:三大报表怎么读、财务粉饰信号怎么识别,价值投资基本功。
- 关于”估值”的章节:市盈率、市现率、市销率、PEG的使用与陷阱,买入决策的最后一步。
- 关于”行业分析”的部分:消费、金融、医药、科技等行业的差异化逻辑,按需精读。
六、阅读过程中的感悟
- 读”10分钟测试”,我戒掉了”先买后研究”的坏习惯。我以前看到股票涨得快就心痒,总想着”先上车再研究”。多尔西的10分钟测试救了我:先看公司做什么生意、有没有护城河、财务健不健康——10分钟过不了关的,直接放弃,不用再看。我第一次用这个测试,发现我”看好”的三只股票,两只10分钟就被淘汰了:一个护城河不可靠,一个现金流持续为负。原来过去我买的不是股票,是感觉。
- 最颠覆我的是”品牌不等于护城河”。我一直以为家喻户晓的品牌就是好公司。多尔西举例:有的知名品牌转换成本极低(你很容易换牌子),护城河其实很浅;而一些不起眼的公司,因为转换成本高(换了就麻烦)、网络效应强(越多人用越好用),护城河深不见底。我从此学会了区分”名气”和”护城河”——前者是营销,后者是经济结构。这个认知,直接改变了我看公司的眼光。
- 读”现金流比利润更诚实”,我看懂了财务的”照妖镜”。书里用案例展示:一家公司报表上利润年年增长,自由现金流却长期为负——利润是算出来的,现金是收进来的。我拿这个框架复盘自己关注过的一家公司,发现它的”高增长”背后是应收账款堆积、经营现金流捉襟见肘。那一刻我懂了:为什么有人”盈利”却倒闭。现在看财报,我第一眼永远是”自由现金流”,不是”净利润”。
- 最扎心的是”价值陷阱”那一节。我过去最爱买”市盈率最低”的股票,觉得便宜就是安全。多尔西警告:低市盈率可能是市场看穿了它的基本面恶化——便宜有便宜的理由。我回想起自己踩过的坑:买过一只市盈率只有6倍的股票,结果它一年跌了40%,因为行业在萎缩。读完我彻底改了估值习惯:先问”为什么便宜”,再决定”便不便宜”。低估值不是买入理由,低估值+好公司才是。
- 读完最大的感受:这本书把”投资”从赌场变成了研究室。它让我相信:普通散户也能用机构的方法论——功课可以做足、护城河可以看清、估值可以算对,输赢不再靠运气。我最大的改变是心态:以前我看K线,现在我读报表;以前我追涨杀跌,现在我按”功课→护城河→财务→估值”的流程走。这本书给我的不是”必赚秘籍”,是一套让我睡得着觉的投资系统——而睡得着觉,本身就是长期投资最重要的回报。
七、这本书应该怎么读
- 先通读前四部分建立框架。功课→护城河→财务→估值,完整走一遍价值投资流程。
- 用”10分钟测试”练习。随手拿10家公司练手,快速判断哪些值得深入研究。
- 边读边用真实公司练估值。选一家你熟悉的企业,按书里的财务与估值工具完整分析一遍。
- 适合价值投资者、想系统学习股票分析的散户、财务分析入门者,以及一切想搞懂”公司怎么研究”的人读。想看”荐股/短线技巧”的人会失望;愿意下功夫研究公司的人,会把它读成投资研究的基本功教材。
八、读前决策
对于投资一窍不通就盲目入市?对于公司的现状和未来并不清晰就跟风买入?迷信“小道消息”而不愿意研究公司和行业?莫名其妙经常成为“韭菜”被收割?
对于不愿意人云亦云的投资者来说,这本公认的个人投资理财圣经将为你指明方向,告诉你公司价值研究、股票估值和投资策略的秘密,它将帮助投资者挑选正确的股票、发现好的公司、理解不同行业背后的驱动力。
在《股市真规则》中,投资者将学到:如何发现有竞争优势的好公司;如何确认一家公司的管理团队是称职的;如何发现可能对投资组合造成重大损失的警示信号;如何使用适当的估值规则以提高投资业绩;如何应用10分钟测试以决定是否值得花精力进一步,调研公司更多的细节。
帕特·多尔西(Pat Dorsey)
评级机构晨星公司股票分析负责人,他既是晨星股票分析师团队的,又定期为 morningstar.com 供稿。他在推动晨星公司股票评级业务发展方面发挥了很大作用,同时在建立晨星公司股票覆盖范围方面起到关键作用。多尔西的观点常被媒体广泛引用,这些媒体包括《今日美国》《美国新闻与世界报道》《NBC晚间新闻》以及 CNBC 和 CNN 等。他也被邀请参与福克斯新闻频道《看多看空》节目。
序
前 言 挑选好股票是艰难的
第一章 成功投资股市的五项原则
做好你的功课
寻找具有强大竞争优势的公司
拥有安全边际
长期持有
知道何时卖出
投资者清单:成功投资股市的五项原则
第二章 七个应当避免的错误
虚幻的目标
相信这次与以往不同
陷入对公司产品的偏爱
在市场下跌时惊慌失措
试图选择市场时机
忽视估值
依赖盈利数据作分析
投资者清单:七个应当避免的错误
第三章 竞争优势
评估收益性
建立竞争优势
它能持续多久
行业分析
投资者清单:竞争优势
第四章 投资语言
财务报表基础
钱去哪里了
报表的实际应用
投资者清单:投资语言
第五章 财务报表讲解
资产负债表
利润表
现金流量表
结论
投资者清单:财务报表讲解
第六章 公司分析——基础
成长性
收益性
财务健康状况
空头情形
……
第七章 公司分析——管理
第八章 揭开财务伪装
第九章 估值——基础
第十章 估值——内在价值
第十一章 综合运用
第十二章 十分钟测试
第十三章 股票市场遨游指南
第十四章 医疗保健行业
第十五章 消费者服务业
第十六章 商务服务业
第十七章 银行业
第十八章 资产管理和保险业
第十九章 软件行业
第二十章 硬件行业
第二十一章 媒体行业
第二十二章 电信业
第二十三章 生活消费品行业
第二十四章 工业原材料和设备行业
第二十五章 能源行业
第二十六章 公共事业行业
致谢
译后记


评论0