
一、书籍档案
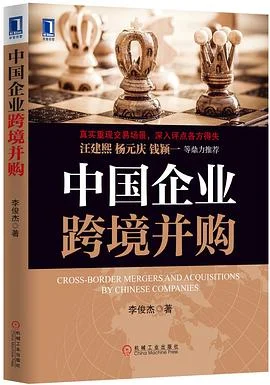
| 书名 | 中国企业跨境并购 | ||
| 作者 | 李俊杰 | ||
| 出版社 | 机械工业出版社 | 出版时间 | 2013年4月 |
| ISBN | 9787111418016 | 定价 | 59.00元 |
| 豆瓣评分 | 8.9分(208人评价) | 微信读书 | 在架(推荐值未显示) |
二、全书概要
这本书的论证主线:中国企业”走出去”买外国公司,不是一场”有钱就能赢”的交易,而是一场从战略、估值、谈判、融资到审批、整合的全链条战役——李俊杰用真实案例,把并购拆成”每一方在想什么”的沙盘推演。全书以中国企业跨境并购的典型案例为主线(联想收购IBM PC业务、双汇收购史密斯菲尔德、中海油并购尼克森、吉利收购沃尔沃等),逐层展开:并购的战略逻辑(为什么要跨境买——获取技术、品牌、市场、资源)、交易结构设计(股权收购与资产收购、现金与换股)、尽职调查与估值、谈判博弈(各方掌握的信息与制约条件)、融资安排、政府审批(中外监管、反垄断、国家安全审查)、交易完成后的整合(文化冲突、管理融合、协同效应)。它回答的核心命题是:跨境并购的成败,不取决于”买得起”,而取决于”买对、买得起、能交割、能整合”——而中国企业跨境并购,还要额外面对”中国体制特色”(国企主导、审批制度、中资银行角色)带来的独特挑战。
三、颠覆你认知的三个地方
- 并购的成败,在”交割之后”才真正开始。买下来只是起点,整合才是生死关——文化冲突与协同效应,决定了这笔交易是”双赢”还是”双输”。
- 跨境并购不是”谈判桌上的事”,是”全链条的事”。估值、融资、审批、反垄断、国家安全审查——任何一个环节失手,前面全白做。
- 中国企业跨境并购有”体制特色”。国企主导、多部门审批、中资银行角色特殊——同样的交易,中国企业比外国企业多了好几道”中国关卡”。
四、作者真正想说的话
李俊杰真正想说的是:中国企业跨境并购,”买”的能力已经很强(钱多、决心大),真正稀缺的是”专业”——对交易结构的理解、对风险的预判、对审批流程的把握、对整合难度的敬畏。他反复强调:并购不是”财大气粗的豪赌”,是”步步惊心的系统工程”——每一笔交易的背后,都是战略、财务、法律、监管、文化的多重博弈;而中国企业在这条路上,还在交学费的阶段。
他的立场是”专业主义的冷静”:既不鼓吹”出海并购=民族复兴”的宏大叙事,也不唱衰”跨境并购=冤大头”的悲观论调——他主张:并购是工具,用得好是杠杆,用不好是包袱;中国企业跨境并购的成熟,要靠一代人把”专业能力”补齐。
五、值得细读的章节
- 联想收购IBM PC业务的案例:教科书级的跨境并购全流程——战略、融资、审批、整合一应俱全。
- 双汇收购史密斯菲尔德的案例:民营企业跨境并购的标杆——从交易结构到监管审批的完整拆解。
- 关于”交易结构设计”的章节:股权收购vs资产收购、现金vs换股——并购的核心技术活。
- 关于”并购后的整合”的章节:文化冲突与协同效应——决定并购成败的”后半场”。
六、阅读过程中的感悟
- 读这本书,是因为我的公司正站在”要不要走出去”的岔路口。行业卷到天花板,我们想过通过收购一家海外同行来拿技术、进市场——但心里完全没底:并购到底怎么操作?要踩哪些坑?朋友是金融圈的,推荐了这本《中国企业跨境并购》,说”这是中国人写跨境并购最靠谱的一本,全是真案例”。我本来以为是枯燥的法律书,翻开才发现是”并购故事集”——每个案例都像一场商业谍战:各方在信息不对称里博弈,一个决策就是几亿美金的进出。
- 最震撼我的,是”买下来只是开始”。李俊杰反复写一句话:并购交易的完成,不是成功,是”挑战的开始”——真正的生死关在整合:组织怎么融合、文化怎么磨合、管理怎么对接、协同效应怎么兑现。他举例:很多中国企业花大价钱买了海外公司,最后死在”整合”上——买得起,管不动。这个提醒对我极其重要:我们评估收购时,过去只看”标的资产好不好、价格合不合理”,读了这本书,我加了一个必答题:”我们有没有能力整合它?”——没有整合能力,再便宜的交易都是坑。这个”整合优先”的认知,可能是我从这本书带走的第一个宝贝。
- 最让我开眼界的,是”交易结构”的讲究。同样的收购,可以做成股权收购、资产收购;付款可以是现金、换股、分期;风险分配藏在每一个条款里。李俊杰把每个案例的交易结构拆开讲:为什么这单用现金、那单用换股?为什么有的保留管理层、有的换掉CEO?我第一次理解:并购不是”一口价买卖”,是”用结构分配风险与收益的艺术”。我从此养成了一个习惯:看任何交易方案,先问”这个结构保护了谁、风险留给谁”——这个视角,对做任何大额交易都有用。
- 最让我沉默的,是”中国企业交学费”的部分。书中不少案例的结局并不美好:有的溢价太高买贵了,有的审批没过黄了,有的整合失败亏惨了。李俊杰不回避失败,而是冷静拆解”错在哪里”——信息没摸清、结构没设计好、监管没预判、文化没搞定。读这些段落,我最大的感受是敬畏:跨境并购的水太深,钱多不等于会游泳。我给团队立了一条规矩:没有做过跨境交易的”专业陪跑”(律师+投行),不要自己硬闯——专业的价值,就是帮你把”看不见的雷”提前排掉。
- 读完最大的感受:这本书让我对”并购”从”觉得是资本游戏”升级为”知道是系统工程”——战略(为什么买)、结构(怎么买)、融资(拿什么买)、审批(能不能买)、整合(买完怎么办),环环相扣、步步惊心。我最大的收获有三点:整合能力决定并购成败(买得起≠管得动);交易结构是分配风险的艺术(先问保护谁);专业陪跑不可省(跨境并购水深,别硬闯)。对企业经营者、投资人,以及任何考虑”走出去”的企业,这是绕不开的”跨境并购避险手册”——它不教你冲动,教你清醒。
七、这本书应该怎么读
- 先当”并购故事集”通读。跟着案例走,先看懂”谁买谁、为什么买、怎么买的”——建立并购的全局感。
- 再当”专业手册”精读。重点啃”交易结构””融资安排””审批流程””并购后整合”四大块。
- 带着自己的并购情境读。每读完一个案例,问自己:如果是我,这笔交易要不要做?怎么做?最怕哪个环节?
- 企业家、投资人、金融与法务从业者收益最大。想”走出去”的企业,建议并购前先读一遍。
八、读前决策
跨国并购是国际投资的一种重要形式,国际投资是外向型经济发展的必然趋势。本书作者拥有近二十年的在纽约、香港、上海等地从事国际金融和并购方面的法律工作经验,亲身参与了许多大型公司并购、融资和上市的过程。本书围绕中国企业的并购实例讲述并购的知识,同时详述并购案例发生时各方的战略、目的、所拥有的信息和受到的制约条件,使读者身临其境体会并购各方做决策时的惊心动魄和从并购开始到结束及后续发展的波澜壮阔。本书逻辑体系严谨,案例丰富生动,语言简洁明晰,是了解学习跨国并购知识的必备佳作。
李俊杰博士
1987年毕业于中国科技大学,1994年获美国斯坦福大学经济学博士和法学博士学位。在攻读经济学博士期间,师承著名经济学家、诺贝尔经济学奖获得者肯尼斯•阿罗(Kenneth Arrow)教授,从事博弈论和金融学的研究。
1994年后,李俊杰博士在美国纽约、中国香港等地多年从事跨境并购、证券和投资等方面的法律工作。李博士于2010年回国,现为中国人民大学国际并购与投资研究所研究员,中国经济改革研究基金会兼职研究员,并任某著名国际律师事务所合伙人。李俊杰博士曾在北大国际MBA项目和复旦管理学院讲授中国企业跨境金融的课程,还是美国斯坦福大学量化金融项目的理事。
推荐序(汪建熙)
第一章引言
第二章功亏一篑
中国铝业入资力拓集团
(2008~2009年)
第一节背景
第二节交易过程
一、第一回合
二、第二回合
三、第三回合
第三节后续发展
一、胡士泰案
二、力拓与中国关系的复苏
三、与必和必拓的铁矿合资
第四节相关知识
一、交易的参与方及其角色和目的
二、东道国政府批准
三、反垄断法审批
四、目标公司董事会的责任
第五节总结和反思
一、必和必拓
二、力拓
三、中铝
第三章借力起飞
联想集团收购IBM个人电脑业务
(2005年)
第一节背景
第二节交易过程
一、接触
二、成交
三、融资
四、波折、准备和交割
第三节整合和其他后续发展
一、第一阶段 (2005年5~12月)
二、第二阶段(2005年12月~
2009年2月)
三、第三阶段(2009年2月之后)
第四节相关知识
一、估值方法——概论;现金流折现法
和可比公司法
二、交易设计——估值之外的重要因素
三、整合中的文化因素
四、对交易后行为的常见约定——不竞争
承诺;董事会席位
第五节总结和反思(“复盘”)
一、IBM
二、联想
第四章与狼共舞
华菱集团入资澳大利亚Fortescue Metals
Group公司
(2009年)
第一节背景
第二节交易过程
一、起步
二、转折、高峰和回落
三、华菱登场
第三节后续发展
一、FMG
二、华菱集团
第四节相关知识
一、交易交割条件的概念
二、对资产型目标公司资产的认定
——矿业公司的特例
三、中国政府审批
四、东道国政府对外国投资的审批——
澳大利亚
第五节总结和反思
一、弗雷斯特和FMG
二、华菱集团
三、其他中方
第五章崎岖前行
华为参与收购3Com
(2007~2008年)
第一节背景
第二节交易过程
一、序曲
二、间奏与转折
三、高潮——签署并购协议
四、收购受阻
第三节后续发展
一、3Com和华三通信
二、华为在美国屡败屡战
三、华为在海外市场的成绩
第四节相关知识
一、中国企业的国际化道路
二、杠杆收购和债务融资
三、所在国政府对外国投资的审批——
美国
四、投资团及PE投资基金
第五节总结和反思
第六章莽原争矿
中钢集团收购澳大利亚Midwest公司
(2008年)
第一节背景
第二节交易过程
一、序幕
二、中钢入场
三、争夺、反击与结局
第三节后续发展
一、Murchison和Oakajee建设项目
二、中钢上市项目
第四节相关知识
一、现金和换股收购
二、交易形式——合并;要约收购
三、入资和收购上市公司的特殊问题
四、上市公司并购中的策略和博弈
第五节总结和反思
一、Midwest董事会和管理层
二、Murchison
三、中钢
第七章深海潜流
中海油服收购挪威海上钻井公司Awilco
Offshore ASA
(2008年)
第一节背景
第二节交易过程
一、接触
二、插曲——与PE投资者关于联合收购
的谈判
三、成交
四、融资和交割
第三节后续发展
一、钻井平台的建设和运营
二、日费率和使用率
三、银行贷款和负债水平
第四节相关知识
一、 常见交易过程
二、 估值方法—— 可比交易法、资产价值法
三、 再论交易交割条件;“重大不利变化”
的概念
四、 尽职调查
第五节总结和反思
一、AWO
二、中海油服
第八章积石成塔
万向集团在美国的系列收购
(2000年以来)
第一节背景
第二节交易综述
第三节具体交易介绍
第四节交易后整合和后续发展
第五节相关知识
一、交易形式——股权收购和资产收购;
股权投资
二、对交易后行为的常见约定——投资方的
否决权;转让限制
三、整合的各种模式
四、企业社会责任的理念
第六节总结和反思
第九章惊险腾跃 TCL收购法国汤姆逊公司彩电业务
(2004年)
第一节背景
第二节交易过程
一、接触
二、签订谅解备忘录
三、签订最终协议
第三节整合和其他后续发展
一、风暴
二、脱喙
三、重生
第四节相关知识
一、再论中国企业的国际化道路
二、交易形式——合资
三、整合的计划、任务和过程
四、公司作为社会经济组织的目的及其治理
第五节总结和反思
一、汤姆逊
二、TCL
第十章结语
后记
本 书 专 栏
专栏21全球矿业整合波澜再起(转载)21
专栏22中铝所持力拓股份受雷曼破产拖累(转载)27
专栏23可口可乐收购汇源未通过中国审查(转载)33
专栏24投资/收购方的常见交易保护机制51
专栏31收购中原有责任和负债的承继59
专栏32可转优先股、可转债和购股权证63
专栏33并购中的沟通策略67
专栏34整合速度69
专栏35文化维度理论80
专栏36企业文化的不同类型81
专栏37产品生命周期与产业迁移89
专栏41铁矿石定价机制97
专栏42五矿收购OZ矿业新方案获澳政府批准(转载)100
专栏43中国企业之间在海外收购项目上的竞标111
专栏44赴澳投资未见曙光(转载)115
专栏51思科及其对华为的诉讼126
专栏52上市目标公司收购中的公允性意见书133
专栏53目标方的常见交易保护机制135
专栏54三一美国诉讼(转载)149
专栏55中国民企:“小鱼”出海(转载)151
专栏61交易设计中的税务策划170
专栏62“赢家的诅咒”177
专栏63首长国际投资Mount Gibson Iron Ltd受挫183
专栏64磁铁矿、赤铁矿和中信泰富的SinoIron
项目186
专栏71中国石油公司的海外投资和收购191
专栏72自升式和半潜式钻井平台193
专栏73投资收购前的小额吸筹196
专栏74交易主体的设计和选择198
专栏75上市公司并购交易中内幕交易的防范200
专栏76国有企业和上市公司进行海外并购的审批
要求202
专栏77双阶段收购模式与强制收购203
专栏78国有企业高管的任免205
专栏79目标公司的种类和比较211
专栏710收购中的陷阱:会计报表的局限性和隐藏的
债务218
专栏711中海油收购加拿大油气公司尼克森222
专栏81美国汽车零部件行业的困境230
专栏82赎回权232
专栏83资产收购实例:迈瑞医疗收购美国Datascope
公司生命信息监护业务238
专栏84投资目标的选择249
专栏91彩电技术之争255
专栏92TCL收购阿尔卡特公司手机业务260
专栏93海外收购中的劳工问题265
专栏94海尔的国际化道路270
专栏95合资公司的控制和决策模式274
专栏96价格调整机制283


评论0